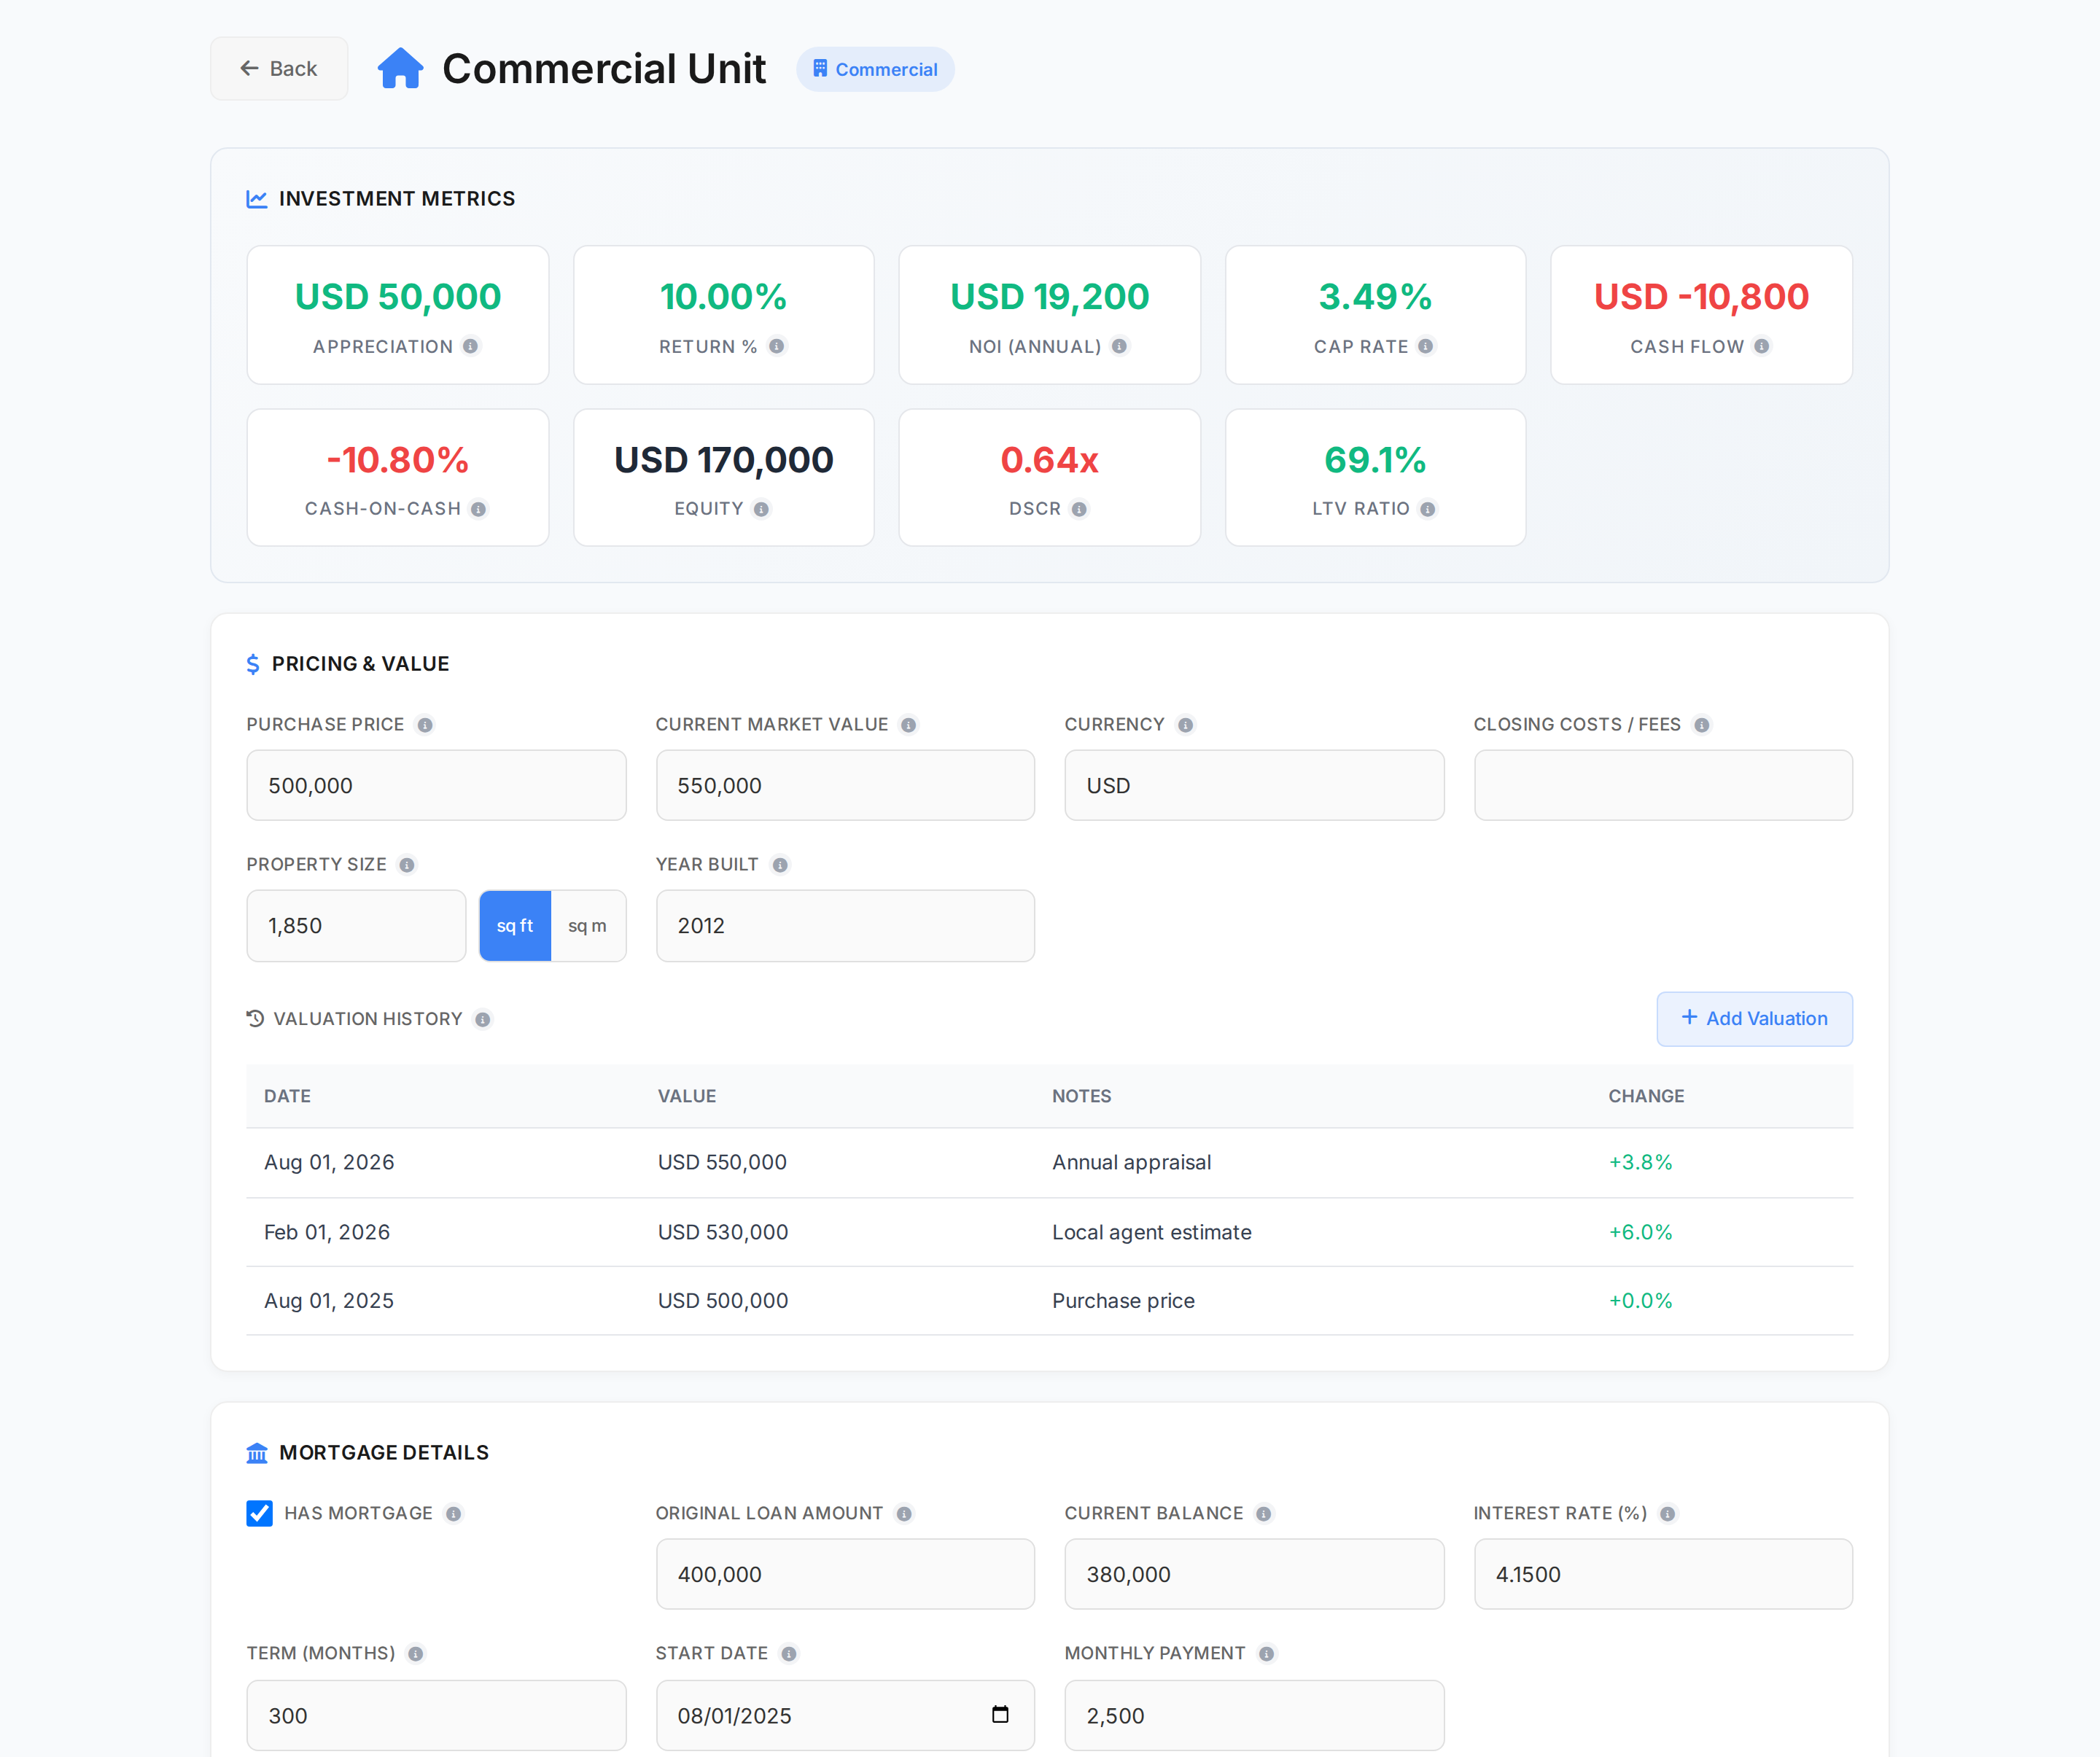
Sí. Un inmueble se guarda con su precio de compra, su valor de mercado actual y un histórico de valoraciones, y el préstamo lleva el importe original, el saldo pendiente, el tipo y la cuota mensual.
Con eso calcula el patrimonio neto de la vivienda, el loan to value, la rentabilidad bruta, el ingreso operativo neto, el flujo de caja y la cobertura del servicio de la deuda.
El saldo pendiente de la hipoteca se resta del total, que viene activado y puedes desactivar si prefieres leer el inmueble por su valor bruto.
 AllInvestView